Com o livre fluxo de capitais, o exercício abusivo do carry trade, o mercado está exposto às intempéries globais.
Imagine uma mesa de cassino, de roleta, E jogadores atirando seus dados e esperando o resultado final. Dependendo de onde caia a roleta, será a diferença entre a glória ou o fracasso. E a roleta é aleatória, não obedece a regras nem permite previsões.

Transporte, agora, esse clima para o mercado financeiro, onde a expectativa dos agentes acaba moldando o futuro. Todos atuam com o dedo no gatilho, especialmente tendo em vista a vulnerabilidade do mercado brasileiro.
Com o livre fluxo de capitais, o exercício abusivo do carry trade, o mercado está exposto às intempéries globais. Caiu uma borboleta no Japão – um aumento das taxas internas de juros -, há um terremoto no Brasil.
Ad loading
Há um padrão recorrente: a entrada abundante de capitais externos, atraídos por juros elevados ou expectativas de valorização cambial, é seguida por uma reversão abrupta dos fluxos financeiros. O que parecia uma situação de estabilidade transforma-se em crise de liquidez, desvalorização cambial e, frequentemente, recessão.
Algumas crises nasceram de regimes cambiais insustentáveis; outras, de dívidas em dólares, especulação com derivativos, desequilíbrios bancários ou choques internacionais.
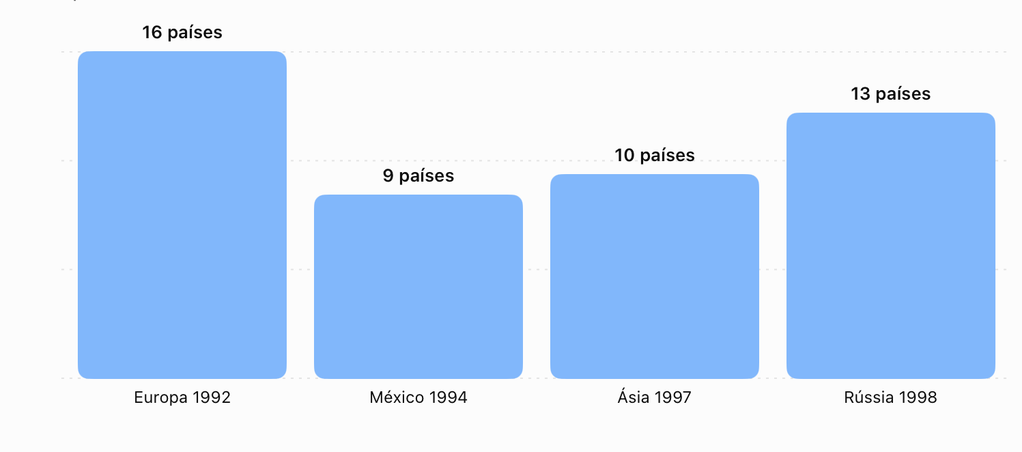
Desde os anos 90 há um histórico trágico de crises cambiais, no sistema monetário europeu, na crise do peso mexicano, a crise financeira asiática, a moratória russa, a crise global de 2008, a crise na zona do euro. E, com elas, o risco do contágio.
O caso brasileiro de dezembro de 2024 merece uma investigação específica. A pergunta central seria quanto da desvalorização do real decorreu de fatores domésticos, quanto refletiu a valorização internacional do dólar e quanto foi amplificado por operações financeiras e derivativos.
Seria conveniente uma análise de como outros países enfrentaram crises cambiais.
Malásia — 1998: bloquear a especulação e recuperar autonomia monetária
Em setembro de 1998, a Malásia tomou uma decisão que contrariava as recomendações predominantes de liberalização financeira.
O governo adotou cinco medidas:
- Fixou a cotação em 3,80 ringgits por dólar.
- Restringiu operações internacionais com a moeda malaia, praticamente eliminando seu mercado offshore.
- Impediu temporariamente a repatriação de determinados investimentos estrangeiros em carteira por 12 meses.
- Posteriormente substituiu a restrição temporal por uma tributação de saída.
- Reduziu juros e ampliou o estímulo à economia.
Resultado: o país recuperou espaço para conduzir a política monetária sem depender exclusivamente de juros elevados para defender sua moeda. A economia apresentou forte recuperação em 1999 e 2000.
Coreia do Sul — 1997 e 2008: regular derivativos e empréstimos externos
Após sofrer a crise asiática e, posteriormente, a escassez de dólares em 2008, introduziu medidas macroprudenciais a partir de 2009–2010.
Entre elas:
- Limites para posições de bancos em derivativos cambiais, proporcionais ao capital.
- Tributação regulatória de passivos bancários em moeda estrangeira não provenientes de depósitos.
- Regras mais rigorosas de liquidez em dólares.
- Restrições a empréstimos em moeda estrangeira.
- Limites para operações de hedge de exportadores.
Exemplo concreto: limites aos derivativos cambiais
Limite de posições em derivativos como percentual do capital bancário
O FMI constatou que a dívida externa bancária líquida de curto prazo caiu de aproximadamente US$ 65 bilhões em junho de 2010 para US$ 43 bilhões em junho de 2012, embora não seja possível atribuir toda a redução exclusivamente às medidas.
Lição para o Brasil: é possível preservar o mercado futuro e as operações legítimas de proteção cambial, reduzindo simultaneamente a alavancagem e a vulnerabilidade do sistema bancário.
Chile — anos 1990: desestimular capital especulativo de curto prazo
O Chile tornou-se referência por utilizar o encaje, um depósito compulsório não remunerado sobre determinadas entradas de capitais externos.
O mecanismo funcionava assim: parte do ingresso de recursos deveria permanecer depositada, sem remuneração, durante um período determinado.
Isso representava um custo proporcionalmente maior para investimentos de curta duração.
Por exemplo, com um depósito de 30% durante um ano, uma aplicação que permanecesse no país por apenas três meses teria um custo anualizado muito superior ao de um investimento mantido durante vários anos.
A intenção era alterar a composição dos capitais externos, favorecendo prazos maiores, e não impedir o investimento estrangeiro.
A evidência empírica sugere que o instrumento ajudou a alongar a maturidade dos ingressos, mas seus efeitos sobre o volume total de capitais e a taxa de câmbio foram mais limitados.
Islândia — 2008: controlar a saída de capitais e proteger a economia doméstica
Após o colapso de seu sistema bancário em 2008, a Islândia introduziu controles de capitais para impedir uma fuga desordenada de recursos e estabilizar sua moeda.
A estratégia incluiu a reestruturação dos bancos, medidas para preservar as operações domésticas e uma liberação gradual dos controles.
Em 2016, o país introduziu ainda um depósito compulsório especial de 40%, não remunerado, sobre determinadas entradas de capital em instrumentos de dívida. Um dos objetivos declarados era evitar o ressurgimento do carry trade.
A maior parte dos controles de saída foi retirada em 2017, após um longo processo de normalização.
A experiência demonstra que controles temporários podem ser compatíveis com uma posterior reabertura financeira, embora tenham custos e exijam condições institucionais adequadas.
Quais medidas mereceriam consideração no Brasil?
A partir dessas experiências, seria possível construir uma política de prevenção de crises cambiais com cinco componentes.
Primeiro: regular a alavancagem cambial. Estabelecer limites prudenciais proporcionais ao capital das instituições, considerando também riscos de contraparte e operações fora do balanço.
Segundo: diferenciar o capital produtivo do capital de curtíssimo prazo. Avaliar instrumentos tributários ou compulsórios que desestimulem entradas excessivamente voláteis, sem prejudicar investimento direto e financiamento comercial.
Terceiro: monitorar a concentração das posições. Identificar situações em que poucos participantes acumulam posições capazes de provocar liquidações em cadeia.
Quarto: fortalecer a capacidade de intervenção preventiva. Utilizar reservas, instrumentos de liquidez e mecanismos macroprudenciais de maneira coordenada, observando seus custos e limites.
Quinto: reduzir a dependência dos juros como principal instrumento de atração e retenção de capitais. Quanto menor a vulnerabilidade financeira externa, maior o espaço para conduzir a política monetária de acordo com as condições domésticas.
Essas medidas não eliminam os efeitos de choques externos. Também podem produzir custos, reduzir liquidez ou deslocar operações para mercados menos regulados. Por isso, exigem desenho cuidadoso e avaliação permanente.
A principal conclusão histórica
A experiência mais interessante não é a de países que simplesmente fecharam suas economias aos capitais internacionais. É a daqueles que procuraram distinguir três atividades:
- O financiamento da produção, do comércio e do investimento.
- A proteção legítima contra oscilações cambiais.
- A tomada de posições financeiras alavancadas, que pode amplificar movimentos de mercado.
O caso sul-coreano é especialmente importante para o debate brasileiro. Ele mostra que é possível regular derivativos, passivos externos e posições bancárias sem eliminar os instrumentos necessários ao comércio internacional.
LUIS NASSIF ” JORNAL GGN” ( BRASIL)