China e Vietnã, aprenderam que para ter estabilidade de preços, a condição suficiente é ter estabilidade cambial e controle do crédito.
André Lara Resende em seu artigo “Eu acuso’, tem o papel importante para se restabelecer o debate a respeito da política monetária e fiscal e questionar os dogmas do pensamento único.
Nosso artigo de hoje tem o propósito de considerar as sugestões oferecidas por André. Play Video
Vamos iniciar nosso despretensioso périplo escrevendo sobre o dinheiro, um bicho nervoso, sensível e pragmático. Tem sua própria lógica, vive procurando oportunidades de acumular mais dinheiro. Os “técnicos” no assunto afirmam que o dinheiro não tem ideologia e partido político. Discordamos: na economia monetária-financeira quem comanda o jogo é a “ideologia” nascida do poder do dinheiro.
Restringir o dinheiro apenas a uma forma “técnica” obscurece uma dimensão fundamental: sua dimensão sociopolítica que determina as visões, ideias, concepções sobre sua natureza e funcionamento.
Apoiado no linguista John Austen, em seu livro Capital e Linguagem, o economista Christian Marazzi sublinha a natureza performativa da linguagem do dinheiro e dos mercados financeiros. Performativa quer dizer apenas que a linguagem dos mercados financeiros contemporâneos não descreve, e muito menos “analisa”, um determinado estado de coisas, mas produz imediatamente significados.
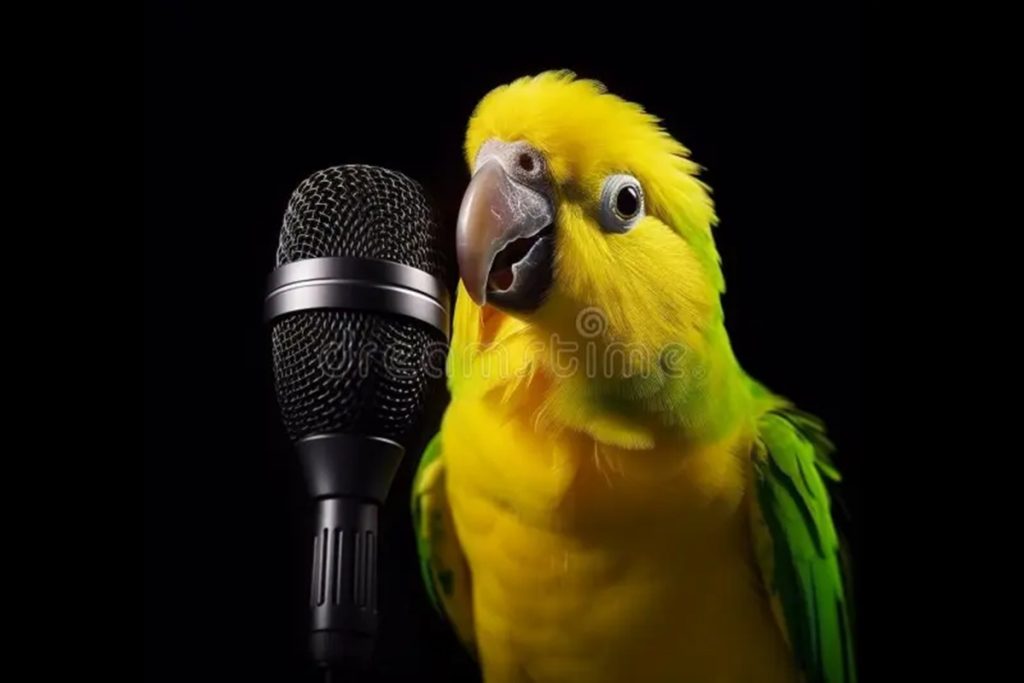
Recebemos no Instagram uma foto exibindo um papagaio diante do microfone. Ali estava escrito “Papagaio aprende a falar ‘ajuste fiscal’ e se torna comentarista de economia na grande mídia.”
O papagaio é crente do regime de metas que vende relações econômicas de causa-efeito, automáticos, instantâneos, ditos racionais. Esse modelo rebaixa o dinheiro há um mero meio de troca e esconde as relações indissociáveis entre juros e câmbio nas economias capitalistas, preços que determinam o valor da riqueza. A taxa de câmbio está inexoravelmente sujeita à volatilidade dos fluxos de capitais financeiros , e assim, afeta a determinação da taxa de juros.
A experiência recente demonstra, no entanto, que a dependência do financiamento externo engendra, nas economias emergentes, períodos de forte instabilidade cambial, comprometendo o regime de metas e determinando uma trajetória de crescimento medíocre da economia. O sistema monetário global é constituído por uma hierarquia de moedas, algumas mais “líquidas” do que outras. É improvável, por exemplo, que um exportador alemão e um importador japonês escolham o real como moeda de transação nos seus negócios.
As concepções dos teóricos que abraçam o pensamento convencional tratam todas as economias como homogêneas e fechadas.
Os países que mais crescem e cresceram no mundo, buscaram chegar a Deus de maneiras diferentes, rasgaram os dogmas da escola das expectativas racionais para cuidar das expectativas que comandam a produção, a competitividade e a eficiência.
China, Índia e Vietnã, mostram que podemos alcançar e acreditar no divino, com rezas diferentes dos apóstolos Robert Lucas e Michael Woodford. O novo testamento da economia das expectativas racionais não renega o velho testamento monetário, renega a moeda, com a pretensão de falar sobre ela. Diante de tal paradoxo, devemos invocar Freud. Uma economia sem moeda, e todos os indivíduos racionais. Para aprender e estudar as experiências bem-sucedidas é necessário coordenação fiscal, monetária e produtiva. Elaborar uma visão e estratégia de médio e longo prazo, sair dessa mesmice e inércia com visão de curtíssimo prazo, não tem bala de prata.
A China, país que mais cresceu nos últimos 30 anos, é o único que não adota o regime de metas de inflação padrão. Professa outro credo. No modelo chinês, o governo estabelece a meta de inflação, no caso 2% ao ano. O governo estabelece meta de crescimento econômico, fixado em 5% ao ano. Cabe ao Banco Popular da China, quatros mandatos a perseguir: crescimento econômico, emprego, estabilidade cambial e setor imobiliário. Instrumentos de política monetária, também são quatro: taxa de juros, depósitos compulsórios, tetos de créditos setoriais (controle de crédito) e injeções de liquidez direcionadas (Setoriais). O banco central chinês determinas duas taxas básicas de juros, uma para um ano e outra para 5 anos. Hoje assim definidas 1 ano 3,0% ao ano e de 5 anos 3,5% ao ano. A conta de capital é controlada, aos leigos, a entrada e saída de capitais não é livre.
A China define o investimento estrangeiro que pode entrar e sair mediante regras estabelecidas pelo banco central. É um caso único no mundo que as duas variáveis chaves da economia, a taxa de juro e a taxa de câmbio, são administradas com o propósito de assegurar a concatenação entre baixa inflação e crescimento. Aqui realmente são independentes do fluxo monetário internacional e seus humores. Isso foi construído passo a passo, não foi criado do dia para noite.
Caso mais recente, o país que mais cresce na Ásia é o Vietnã. Nos últimos dez anos tem crescido entre 6 e 7,0% ao ano. Estabeleceu uma meta de crescimento econômico para o período 2026 a 2030 de 10% ao ano. A assembleia nacional estabeleceu uma meta de inflação de 4,5% ao ano. Não adota integralmente o regime de metas, mas um sistema misto. O Banco do Estado do Vietnã (SBV), tem dois mandatos: controle direto do crédito e estabilização da taxa de câmbio nominal, que seria âncora nominal. Cabe frisar que a ancoragem das expectativas está na estabilidade cambial, não dos agentes racionais econômicos. A taxa básica de juros 4,5% ao ano. Assim como a China, o Vietnam tem superávit em conta corrente.
Um comentário se me permitem, China e Vietnã, parece que aprenderam que para ter estabilidade de preços, a condição necessária e suficiente é ter estabilidade cambial e controle do crédito.
O caso da Índia, que cresce a uma média de 7,0% ao ano e adota o regime de metas de inflação. Porém, não de forma radical. A meta é flexível, tem um prazo de 5 anos para ser atingida. Meta de inflação 5,0% ao ano e taxa básica de juros 5,5 % ao ano. Reservas internacionais de 720 bilhões de dólares.
Nenhum desses países caiu na chantagem macroeconômica do pensamento único, dominante no resto do mundo. Isso significa que achar nossa maneira de sair dessa armadilha, que colocou o Brasil e sua política econômica dependente de uma única variável, a taxa básica de juros. Aprender o que deu certo e o que é possível adaptar aqui, e ter a noção que não é do dia para noite, que vamos livrar esse país desse crescimento medíocre de 2,0% ao ano.
O presidente Lula declarou na avenida paulista pós vitória eleitoral: o Estado é laico. Liberdade religiosa e de crença. O estado brasileiro não terá uma religião. Perguntamos ao leitor de nossas mal traçadas linhas: isso vale para economia?
MANFRED BACK & LUIZ GONZAGA BELLUZZO ” JORNAL GGN” ( BRASIL)
Manfred Back bacharel em Ciências Econômicas pela PUC-SP, mestre em Administração Pública pela FGV-SP. Atuou como Trader na bolsa de valores (BOVESPA), como operador na mesa de operação de renda variável e futuros, como economista-chefe, como gestor de carteira e fundo de ações. Professor de microeconomia, macroeconomia, mercado de capitais e derivativos de graduação, pós-graduação e de ensino fundamental.
Luiz Gonzaga Belluzzo é professor titular do Instituto de Economia (IE) da Universidade Estadual de Campinas (Unicamp). Foi secretário de Política Econômica do Ministério da Fazenda (1985-1987) e de Ciência e Tecnologia de São Paulo (1988-1990). Belluzzo é formado em Direito e Ciências Sociais pela Universidade de São Paulo (USP), pós-graduado em Desenvolvimento Econômico pela Comissão Econômica para América Latina e Caribe (Cepal) e doutor em economia pela Unicamp. Fundador da Facamp e conselheiro da Fundação de Amparo à Pesquisa do Estado de São Paulo (Fapesp), é autor dos livros “Os Antecedentes da Tormenta”, “Ensaios sobre o Capitalismo no Século XX”, e coautor de “Depois da Queda, Luta Pela Sobrevivência da Moeda Nacional”, entre outros. Em 2001, foi incluído entre os 100 maiores economistas heterodoxos do século XX no Biographical Dictionary of Dissenting Economists. Em 2005, recebeu o Prêmio Intelectual do Ano (Prêmio Juca Pato).